-
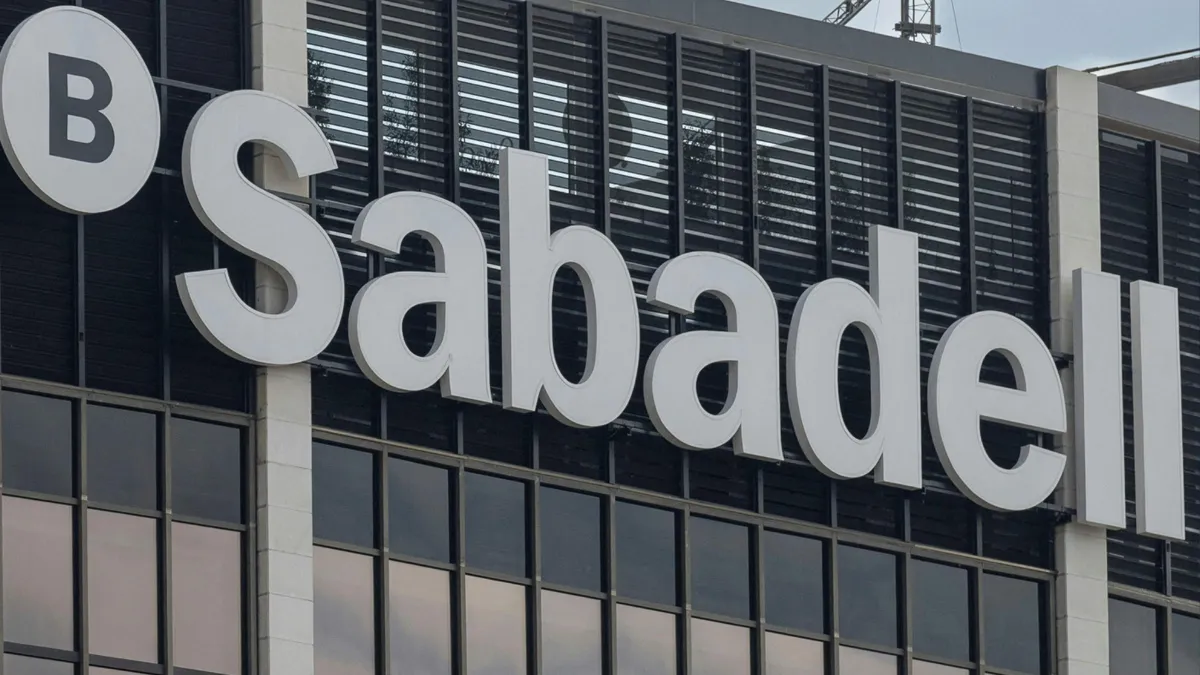
El Banco de España ha impuesto una multa de 16,5 millones de euros a Banco Sabadell por cometer una infracción muy grave relacionada con la comercialización de hipotecas vinculadas a la contratación de seguros.
-
El supervisor considera que la entidad incumplió la normativa que protege a los consumidores frente a las prácticas de venta vinculada y que no actuó con la imparcialidad exigida para respetar los intereses de sus clientes.
-
La sanción, que ya es firme en vía administrativa, ha sido recurrida por el banco ante el Tribunal Supremo, por lo que todavía está pendiente de resolución judicial.
La sanción vuelve a poner bajo el foco las prácticas comerciales de las entidades financieras en la concesión de préstamos hipotecarios y, especialmente, la contratación de productos adicionales que pueden incrementar el coste de financiación para los consumidores. En este caso, el organismo supervisor ha considerado acreditados incumplimientos relacionados con la comercialización conjunta de hipotecas y pólizas de seguros durante un periodo comprendido entre enero de 2022 y marzo de 2023.
La resolución del Banco de España considera especialmente relevantes tanto el número de operaciones afectadas como la reiteración de las prácticas detectadas. El importe de la multa, 16,5 millones de euros, se ha calculado teniendo en cuenta el beneficio estimado que habría obtenido la entidad mediante esta operativa.
Aunque la resolución sancionadora fue dictada el 26 de mayo de 2025, su publicación oficial en el registro de sanciones del Banco de España se ha producido el 11 de noviembre de 2026. La entidad catalana ha decidido recurrirla ante el Tribunal Supremo, de modo que el procedimiento continúa abierto en el ámbito judicial.
Una infracción muy grave por vincular seguros a los préstamos hipotecarios
El origen de la sanción está en las prácticas de comercialización de hipotecas desarrolladas por Banco Sabadell entre enero de 2022 y marzo de 2023. Durante ese periodo, el supervisor detectó un elevado número de operaciones en las que se produjeron incumplimientos de las obligaciones establecidas en la normativa reguladora de los contratos de crédito inmobiliario.
El Banco de España considera que la entidad incurrió en prácticas de venta vinculada prohibidas y que incumplió el deber de actuar de manera imparcial, respetando los intereses de sus clientes.
La venta vinculada consiste, en términos generales, en condicionar la concesión de un producto financiero a la contratación obligatoria de otro producto o servicio diferenciado. En el ámbito hipotecario, esto puede suceder cuando una entidad exige al cliente contratar una póliza de seguros determinada para poder acceder al préstamo.
La legislación española establece límites muy concretos a este tipo de prácticas porque pueden reducir la libertad de elección del consumidor y favorecer que termine contratando productos que no necesariamente responden a sus necesidades o que podría conseguir en mejores condiciones en otra compañía.
El organismo supervisor considera que las irregularidades cometidas por Sabadell tuvieron una relevancia especial debido al volumen de operaciones afectadas y a la repetición de la conducta. No se trataría, por tanto, de un incumplimiento aislado, sino de una operativa que se habría mantenido durante el periodo analizado.
La resolución se fundamenta en la Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario, y en la normativa de ordenación, supervisión y solvencia de las entidades de crédito.
Qué dice la Ley 5/2019 sobre los seguros vinculados a las hipotecas
La Ley 5/2019 introdujo importantes garantías para los consumidores que solicitan financiación destinada a adquirir una vivienda. Entre sus objetivos se encuentra evitar que las entidades financieras utilicen su posición negociadora para imponer productos adicionales como condición indispensable para conceder un préstamo.
Su artículo 17 prohíbe, con determinadas excepciones, las prácticas de venta vinculada de préstamos. Esto significa que, como regla general, una entidad no puede obligar al consumidor a contratar un producto financiero diferenciado si no se cumplen las condiciones legales que permiten esa vinculación.
La normativa contempla algunas excepciones. Por ejemplo, los bancos pueden exigir determinados seguros para garantizar el cumplimiento de las obligaciones del préstamo o proteger el inmueble hipotecado frente a daños.
Sin embargo, esta posibilidad no significa que puedan obligar al cliente a contratar exclusivamente la póliza comercializada por la propia entidad o por una aseguradora de su grupo empresarial.
La ley establece que el prestamista debe aceptar pólizas alternativas de otros proveedores siempre que ofrezcan condiciones y un nivel de prestaciones equivalentes a los de la póliza propuesta por el banco. Esta obligación se aplica tanto en el momento de formalizar el préstamo como en las renovaciones posteriores.
Además, la aceptación de una póliza alternativa no puede provocar un empeoramiento de las condiciones del préstamo. Tampoco puede cobrarse al cliente una comisión o gasto por analizar las pólizas alternativas que presente.
La diferencia entre una venta vinculada y una venta combinada resulta fundamental. En la primera, el préstamo no se ofrece de forma independiente y queda condicionado a la contratación de otros productos. En la segunda, el banco ofrece la posibilidad de contratar la hipoteca por separado, aunque también presenta una oferta conjunta con otros servicios que puede incorporar determinadas ventajas o condiciones diferentes.
La legislación permite las ventas combinadas dentro de los límites establecidos, pero prohíbe que se utilicen mecanismos que priven al consumidor de su libertad de elección.
El número de operaciones afectadas elevó la gravedad de la sanción
Uno de los elementos que el Banco de España ha tenido en cuenta para justificar la gravedad de la infracción es la cantidad de operaciones en las que se habrían producido las irregularidades.
El supervisor destaca que los incumplimientos fueron especialmente relevantes por su reiteración y por el número de clientes afectados. Estos factores han tenido importancia en la valoración de la conducta y en la determinación de la sanción económica.
La multa asciende a 16,5 millones de euros y su cálculo tiene en cuenta el beneficio estimado que Banco Sabadell habría obtenido con la operativa cuestionada.
La resolución también se enmarca en las competencias del Banco de España para supervisar la conducta de las entidades financieras y garantizar que cumplen las obligaciones de transparencia y protección de la clientela.
El organismo puede investigar posibles incumplimientos, instruir expedientes sancionadores e imponer multas cuando considera que una entidad ha vulnerado las obligaciones legales que regulan su actividad.
En este caso, la infracción ha sido calificada como muy grave, una clasificación que refleja la importancia que el supervisor atribuye a las prácticas detectadas.
Sabadell recurre la multa ante el Tribunal Supremo
Banco Sabadell no ha aceptado la resolución y ha recurrido la sanción ante el Tribunal Supremo. Esta circunstancia es importante para entender la situación jurídica del procedimiento.
La multa es firme en vía administrativa, lo que significa que el expediente sancionador ha agotado esa fase y que la decisión del Banco de España mantiene su validez en ese ámbito. Sin embargo, todavía no existe una resolución judicial definitiva sobre el recurso presentado por la entidad.
Por tanto, la sanción no debe confundirse con una condena judicial firme. El Tribunal Supremo tendrá que examinar los argumentos del recurso y determinar si procede confirmar la resolución o adoptar otra decisión.
El registro oficial del Banco de España recoge expresamente esta situación: la sanción está firme administrativamente, pero ha sido recurrida judicialmente y no es firme en sede jurisdiccional.
La publicación de la multa permite conocer oficialmente los motivos de la actuación del supervisor y la calificación de los incumplimientos atribuidos a la entidad.
CaixaBank también recibió una sanción por prácticas similares
El caso de Sabadell no es el único relacionado con la comercialización de seguros y productos asociados a préstamos hipotecarios.
El Banco de España también impuso una sanción de 25 millones de euros a CaixaBank por prácticas relacionadas con la venta de productos vinculados. Se trata de un expediente diferente, con sus propias circunstancias y recorrido administrativo.
Según la información publicada sobre este asunto, la entidad recurrió la sanción ante el Ministerio de Economía. No obstante, no se dispone de información suficiente para establecer aquí cuál es su situación procesal definitiva.
La existencia de expedientes contra distintas entidades evidencia la importancia que el supervisor concede al cumplimiento de las normas de protección de los consumidores en la comercialización de hipotecas.
Los productos adicionales pueden representar una fuente de ingresos para los bancos, pero su contratación debe respetar los derechos de los clientes y las condiciones establecidas por la legislación.
La posibilidad de ofrecer seguros junto con una hipoteca no está prohibida de manera general. Lo que la normativa pretende impedir es que el consumidor pierda la libertad de elección o que la concesión de financiación se utilice para imponer productos que no puede contratar de forma independiente.
Qué pueden hacer los clientes que contrataron seguros con su hipoteca
La sanción contra Banco Sabadell también puede despertar dudas entre los clientes que contrataron una hipoteca acompañada de uno o varios seguros.
Sin embargo, es importante aclarar que la multa de 16,5 millones de euros no supone automáticamente la devolución de dinero a todos los hipotecados ni anula por sí misma los contratos de préstamo o las pólizas suscritas.
Cada operación debe analizarse individualmente para comprobar qué condiciones se ofrecieron, qué productos se contrataron y si se respetaron las obligaciones legales de información y libertad de elección.
Los clientes que consideren que fueron obligados a contratar un seguro para conseguir su hipoteca pueden revisar la documentación firmada, las condiciones de financiación y las comunicaciones que recibieron durante la contratación.
También pueden presentar una reclamación ante el servicio de atención al cliente de la entidad financiera. Si no obtienen una respuesta satisfactoria o consideran que sus derechos no han sido respetados, pueden acudir a los mecanismos de reclamación disponibles ante los organismos competentes.
En particular, el Banco de España dispone de un servicio de reclamaciones para cuestiones relacionadas con la actuación de las entidades supervisadas, aunque sus informes no sustituyen una resolución judicial ni determinan por sí solos el derecho a recibir una indemnización.
La situación puede ser diferente cuando el seguro contratado es una póliza de prima única, es decir, aquella en la que se abona de una sola vez el coste correspondiente a un periodo prolongado de cobertura. En estos casos también deben examinarse las condiciones concretas del contrato y las posibles consecuencias económicas de su cancelación.
Por ello, no todos los clientes que hayan contratado un seguro asociado a una hipoteca se encuentran necesariamente en la misma situación ni tienen automáticamente derecho a recuperar cantidades.
La protección del consumidor vuelve al centro del debate hipotecario
La multa impuesta a Banco Sabadell vuelve a poner de manifiesto la importancia de que las entidades financieras respeten las normas de transparencia en la concesión de préstamos hipotecarios.
Para muchas familias, la contratación de una hipoteca representa uno de los compromisos económicos más importantes de su vida. Por este motivo, las condiciones que acompañan al préstamo pueden tener consecuencias significativas sobre el presupuesto familiar durante muchos años.
Los seguros de vida, los seguros de hogar y otros productos financieros pueden formar parte de la oferta comercial de una entidad, pero los consumidores deben conocer si son obligatorios, si pueden contratarlos con otra compañía y qué consecuencias tiene rechazarlos.
La normativa pretende garantizar que los clientes puedan comparar ofertas y elegir libremente, sin que se utilice la necesidad de conseguir financiación para imponerles productos adicionales.
En el caso de Sabadell, el Banco de España considera que se produjeron incumplimientos suficientemente relevantes como para imponer una sanción de 16,5 millones de euros por una infracción muy grave.
La entidad ha llevado el asunto ante el Tribunal Supremo, por lo que todavía queda pendiente conocer el desenlace judicial del procedimiento.
Mientras tanto, la resolución vuelve a recordar a los consumidores que contratar una hipoteca no implica renunciar a la libertad de elegir aseguradora ni aceptar cualquier condición comercial que presente el banco. La posibilidad de exigir determinados seguros está reconocida por la ley, pero debe ejercerse respetando los derechos de los prestatarios y las alternativas que la propia normativa garantiza.