-
A partir del 1 de diciembre de 2026, los nuevos contratos de alquiler estarán sujetos a un sistema de reducciones fiscales que premia especialmente a los propietarios que bajen el precio de la vivienda.
-
Quienes aumenten la renta podrán conservar parte de la reducción en el IRPF, pero el porcentaje será menor y dependerá de cuánto suba el alquiler.
Los propietarios que tengan previsto renovar un contrato de alquiler o formalizar uno nuevo deberán prestar atención a los cambios fiscales que comenzarán a aplicarse el próximo 1 de diciembre. El Gobierno ha modificado las reducciones del Impuesto sobre la Renta de las Personas Físicas (IRPF) vinculadas al alquiler de vivienda, con un sistema que favorece las rebajas de precio y reduce los beneficios fiscales cuando la renta aumenta.
La medida está recogida en el Real Decreto-ley 29/2026, publicado en el Boletín Oficial del Estado. La reforma modifica el artículo 23.2 de la Ley del IRPF y establece distintos porcentajes de reducción sobre el rendimiento neto positivo que obtiene el propietario por el alquiler.
Conviene aclarar que no se establece una multa directa por subir el alquiler. Lo que cambia es el incentivo fiscal: cuanto mayor sea el incremento de la renta, menor será la parte del rendimiento neto que el propietario podrá reducir en su declaración.
Qué reducción del IRPF tendrán los propietarios que bajen el alquiler
El porcentaje más elevado se reserva para quienes reduzcan el precio del alquiler más de un 5% respecto a la última renta del contrato anterior, una vez aplicada, cuando corresponda, la actualización prevista.
En determinados supuestos, la reducción podrá alcanzar el 100% del rendimiento neto positivo. Para ello, el propietario no debe tener la consideración de gran tenedor y deberá cumplir las condiciones establecidas en la norma.
El beneficio máximo se contempla, por ejemplo, cuando se formaliza un nuevo contrato con el mismo inquilino después de finalizar el plazo mínimo legal de cinco años o sus prórrogas. También puede aplicarse cuando entra un nuevo arrendatario, siempre que el precio quede por debajo del límite máximo correspondiente del sistema de índices de referencia.
La normativa establece otros porcentajes cuando se rebaja la renta más de un 5%:
- 95%: si la vivienda está en una zona de mercado residencial tensionado y el inquilino tiene entre 18 y 35 años, siempre que no se cumplan las condiciones para acceder al 100%.
- 90%: si la vivienda se encuentra en una zona tensionada y no concurren los requisitos de los porcentajes anteriores.
- 85%: si el inquilino tiene entre 18 y 35 años y no se cumplen las condiciones para aplicar las reducciones superiores.
- 70%: para el resto de los casos contemplados en este supuesto.
Estas ventajas están condicionadas al cumplimiento de los requisitos legales y no se aplican automáticamente a cualquier contrato.
Qué ocurre si el propietario mantiene o sube el precio
La reforma también establece qué sucede cuando el propietario no reduce la renta al formalizar el nuevo contrato.
Si el alquiler se mantiene en la misma cantidad que el contrato anterior, una vez aplicada la actualización que corresponda, la reducción fiscal será del 50%.
En cambio, cuando se incrementa el precio, el porcentaje disminuye progresivamente en función de la subida:
| Incremento del alquiler | Reducción en el IRPF |
|---|---|
| Hasta un 5% | 40% |
| Más del 5% y hasta el 10% | 30% |
| Más del 10% y hasta el 15% | 25% |
| Más del 15% y hasta el 20% | 20% |
| Más del 20% | 15% |
De esta manera, un propietario que aumente la renta más de un 20% solo podrá aplicar una reducción del 15% sobre el rendimiento neto positivo, frente al 50% previsto para quienes mantengan el precio o los porcentajes superiores reservados a quienes lo reduzcan.
La diferencia puede tener consecuencias en la factura fiscal del arrendador, aunque el resultado final dependerá también de sus ingresos, gastos deducibles y circunstancias personales.
Los contratos anteriores al 1 de diciembre tendrán un régimen transitorio
Uno de los aspectos más importantes de la reforma es la fecha de aplicación. Los contratos de alquiler firmados entre la entrada en vigor de la Ley de Vivienda de 2023 y el 1 de diciembre de 2026 seguirán sujetos, con carácter general, al régimen fiscal anterior.
Por tanto, los nuevos porcentajes se aplicarán a los contratos celebrados a partir del 1 de diciembre de 2026, de acuerdo con el régimen transitorio establecido en la norma.
Esto significa que los propietarios que ya tengan un contrato en vigor no deben interpretar que sus condiciones fiscales cambian automáticamente ese día. La fecha de firma del contrato y las circunstancias de una eventual renovación serán determinantes para saber qué régimen corresponde.
El objetivo: incentivar alquileres más asequibles
Con esta modificación, el Ejecutivo introduce un sistema de incentivos fiscales que busca favorecer que los propietarios reduzcan o mantengan los precios cuando formalicen nuevos contratos.
La reforma diferencia entre quienes rebajan la renta, quienes la mantienen y quienes la incrementan. También tiene en cuenta factores como la edad del inquilino, la ubicación de la vivienda en una zona tensionada y la condición del propietario como gran tenedor.
El cambio afecta directamente a la fiscalidad de los ingresos obtenidos por el alquiler de vivienda y puede influir en las decisiones de los propietarios que tengan que formalizar nuevos contratos a partir de diciembre. No obstante, no supone una prohibición general de subir los precios ni una sanción económica automática por hacerlo: la consecuencia prevista es una reducción de las ventajas fiscales disponibles.
ÚLTIMA HORA | ESPECIAL ELECCIONES 29-N
- Importante
ÚLTIMA HORA | Elecciones generales 2026: el CIS sitúa al PSOE con casi 12 puntos de ventaja sobre el PP
El barómetro de octubre de 2026 del Centro de Investigaciones Sociológicas (CIS) otorga al PSOE una estimación de voto del 34%, frente al 22,2% del PP. La diferencia alcanza los 11,8 puntos, casi el doble de la ventaja que el organismo atribuía a los socialistas en su anterior barómetro.
- 27 Oct 2026
El 29N entra en una semana decisiva con las encuestas, los pactos y la división de la izquierda en el centro del debate
El 29N entra en una semana decisiva con las encuestas, los pactos y la división de la izquierda en el centro del debate / Imagen generada mediante inteligencia artificial con fines ilustrativos. No representa una fotografía real de los acontecimientos. - 26 Oct 2026
PSOE y Frente Amplio se alejan de un acuerdo para unir sus candidaturas al Congreso el 29-N
Las diferencias sobre la retirada de listas en provincias con pocos escaños dificultan una estrategia conjunta para concentrar el voto de izquierdas. Izquierda Unida rechaza dar un paso atrás y el PSOE insiste en que su pacto con el Frente Amplio se limita al Senado, donde ambas fuerzas concurrirán juntas en numerosas circunscripciones.
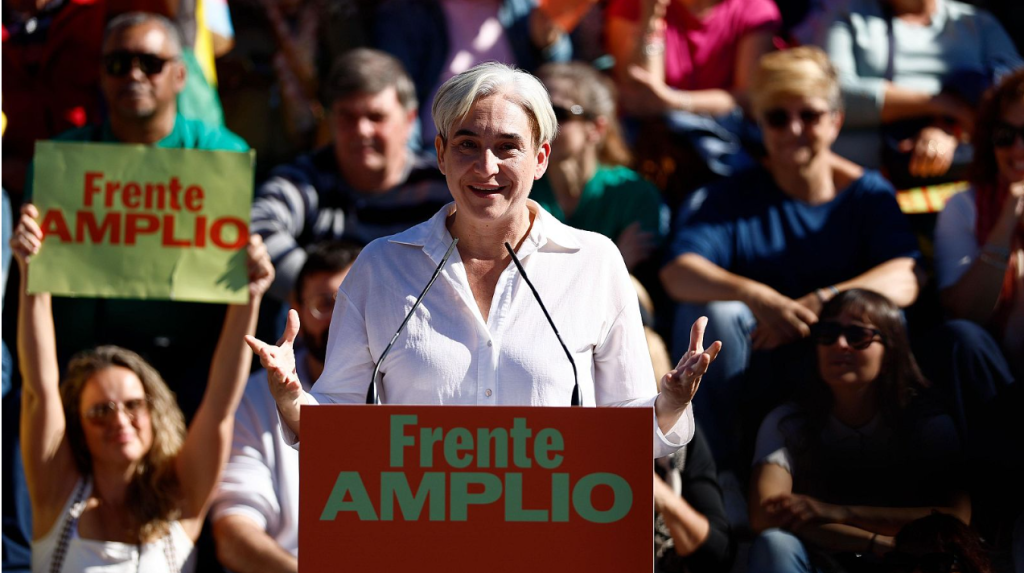
Colau interviene en un acto de precampaña en Móstoles. EFE/Rodrigo Jimenez - 26 Oct 2026
PP y Vox pactan repartirse las candidaturas al Senado para reforzar la mayoría de la derecha el 29-N
El partido de Santiago Abascal renuncia a presentar listas propias en seis provincias y concurrirá con un solo candidato en otras catorce, mientras que los populares no presentarán candidatura en Girona, Gipuzkoa y Tarragona.
El acuerdo busca evitar la división del voto ante la alianza de PSOE y Frente Amplio en la Cámara Alta.
Imagen ilustrativa generada mediante inteligencia artificial