-
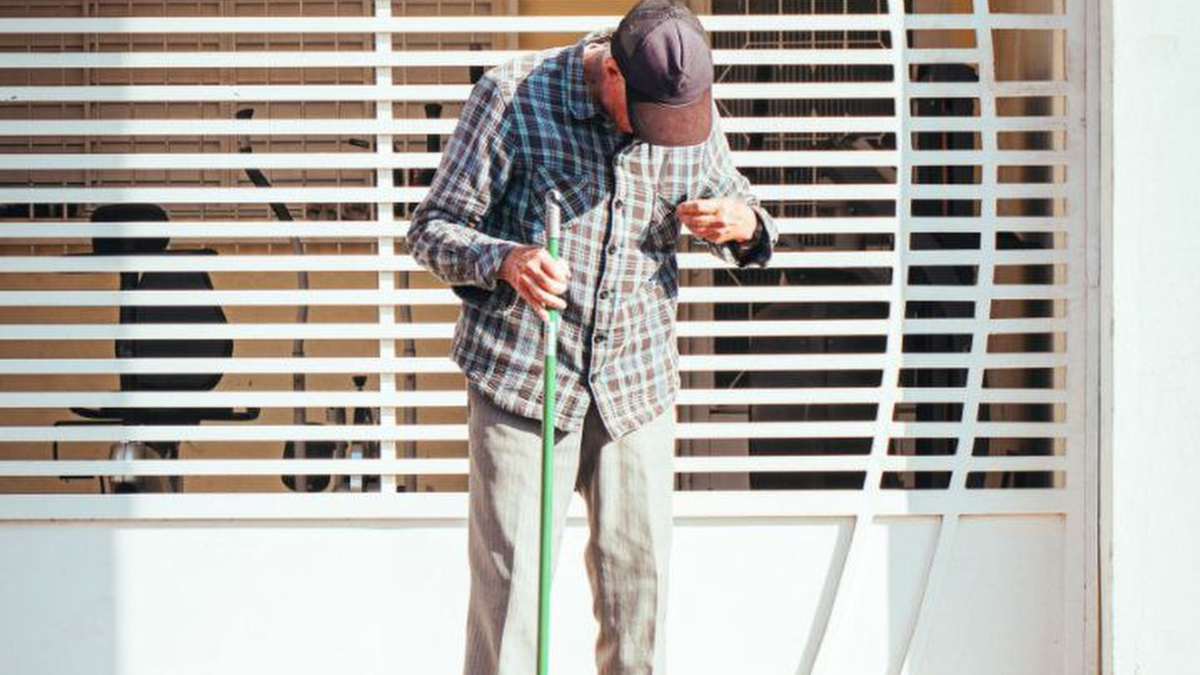
Noe Parenteau continúa trabajando como analista de operaciones y automatización en Florida para mantener un colchón económico con el que contribuir a la atención de dos familiares.
-
La residencia de su hermana cuesta unos 7.000 dólares al mes y la de su exmujer, alrededor de 5.000.
-
Aunque dispone de pensiones, prestaciones públicas y ahorros, teme que los recursos se agoten y que sus cuatro hijas tengan que asumir una carga económica mayor.
Noe Parenteau había imaginado que cumplir 80 años sería el momento de poner fin a su vida laboral. Después de décadas de trayectoria profesional, contaba con ingresos de jubilación y había acumulado recursos para afrontar sus gastos personales. Sin embargo, las necesidades de su hermana y de su exmujer le hicieron reconsiderar sus planes. Ambas requieren atención continuada y sus cuidados representan un compromiso económico que puede prolongarse durante años.
Instalado en las proximidades de Fort Myers, en Florida, este profesional decidió continuar en activo. Su situación no responde a la ausencia absoluta de ingresos ni a la imposibilidad de mantenerse por sí mismo, sino a la incertidumbre sobre cuánto dinero será necesario para sostener la atención de sus familiares. Aunque su economía personal es relativamente estable, las necesidades de otras personas han cambiado sus previsiones para la jubilación.
«El coste de los cuidados geriátricos es alto», explicó en enero de 2026 al relatar los motivos que le llevaron a seguir trabajando. La frase resume una preocupación que va más allá de afrontar dos facturas mensuales: Parenteau quiere conservar la capacidad de ayudar a su familia si los ahorros disponibles dejan de ser suficientes.
Su caso ilustra cómo las responsabilidades familiares pueden prolongarse hasta edades avanzadas y alterar los planes de personas que, en otras circunstancias, estarían disfrutando de su retiro.
Dos familiares que necesitan atención permanente
La hermana de Parenteau vive en un centro especializado en cuidados para personas con problemas de memoria. La atención que recibe cuesta aproximadamente 7.000 dólares mensuales, una cantidad que equivale a unos 84.000 dólares al año si se mantiene sin variaciones durante doce meses.
Su exmujer, con quien estuvo casado durante 17 años, también necesita asistencia residencial. En su caso, el coste ronda los 5.000 dólares al mes, es decir, unos 60.000 dólares anuales al mismo precio. Si su estado requiere un nivel de ayuda superior, el gasto podría aumentar hasta situarse entre 6.000 y 7.000 dólares mensuales.
Estas cifras corresponden a las circunstancias concretas de su familia y no deben interpretarse como tarifas universales de las residencias estadounidenses. Los precios dependen del tipo de centro, de la ubicación y de la intensidad de la asistencia que necesita cada persona.
La suma de ambas facturas alcanza actualmente unos 12.000 dólares mensuales, sin contar posibles incrementos u otros gastos asociados. Si las necesidades de su exmujer aumentaran y el coste de su atención llegara a los 7.000 dólares, el desembolso conjunto podría ascender a 14.000 dólares al mes.
Parenteau no afirma que pague en solitario todas estas cantidades. La familia comparte responsabilidades y trata de coordinar los recursos disponibles para garantizar que ambas mujeres continúen recibiendo la atención que necesitan.
En el caso de su exmujer, dos de sus hijas se ocupan de gestionar sus finanzas y mantener el contacto habitual con los profesionales sanitarios. La mujer ha superado un cáncer de mama y, según el relato familiar, su salud se deterioró durante los dos últimos años, después de recibir un diagnóstico de demencia.
El objetivo de la familia es mantenerla en una residencia asistida que consideran adecuada mientras sea posible. Un traslado a un centro con mayores necesidades de supervisión podría incrementar considerablemente la factura.
La situación de su hermana tampoco es sencilla. Parenteau ya había vivido anteriormente la evolución de la demencia en otra hermana, que pasó de una residencia asistida a un centro especializado en atención a personas con problemas de memoria y falleció aproximadamente tres años antes de su testimonio. Aquella experiencia le permitió conocer de cerca las dificultades que aparecen cuando la enfermedad progresa y las necesidades de apoyo se intensifican.
Una jubilación que no garantiza tranquilidad económica
Parenteau cuenta con pensiones procedentes de empresas en las que trabajó anteriormente y con prestaciones de la Seguridad Social estadounidense. Además, dispone de ahorros e inversiones que ha intentado preservar para afrontar imprevistos.
Su trayectoria profesional comenzó en el ámbito de las operaciones informáticas, donde se ocupaba de equipos periféricos, antes de pasar a funciones de soporte de ingeniería de software. Posteriormente trabajó en un banco, asumió responsabilidades de supervisión y desarrolló durante una década su carrera en una empresa de análisis de datos.
Cuando tenía alrededor de 50 años, se tomó un periodo sabático de tres años. Después regresó al mercado laboral y ocupó distintos puestos relacionados con las operaciones informáticas y la gestión de proyectos, hasta alcanzar su actual posición de responsable técnico.
La experiencia le ha permitido mantener una fuente de ingresos y continuar realizando una actividad profesional que conoce bien. Sin embargo, su decisión de no jubilarse no obedece únicamente a motivos económicos.
Parenteau explica que ya probó a retirarse y que aquella etapa no terminó de convencerle. Dedicaba buena parte de su tiempo al voluntariado, pero echaba en falta una actividad cotidiana que le resultara estimulante. El trabajo le ofrece estructura, objetivos y la posibilidad de seguir aprovechando los conocimientos adquiridos durante décadas.
A ello se suma la opción de realizar horas extraordinarias, cuyos ingresos adicionales le permiten reservar dinero para futuras necesidades familiares.
No obstante, el equilibrio es frágil. Los ingresos que pueden parecer suficientes para mantener a una persona durante la jubilación no necesariamente permiten financiar durante un periodo prolongado la atención residencial de dos familiares.
El problema radica en la duración incierta de los cuidados. No existe una fecha predeterminada en la que las necesidades vayan a desaparecer, y una familia puede verse obligada a mantener los gastos durante cinco, diez años o incluso más, dependiendo de la evolución de la salud de las personas atendidas.
El temor a que los ahorros terminen agotándose
La principal preocupación de Parenteau es que los recursos destinados a los cuidados se consuman antes de que termine la necesidad de asistencia. Su exmujer tiene una edad similar a la suya y, según explica, existen antecedentes de longevidad en su familia. Por ello contempla la posibilidad de que necesite atención especializada durante otros cinco o diez años.
En ese escenario, mantener las residencias exigiría una cantidad de dinero considerable. El problema no consiste únicamente en reunir el importe de las próximas facturas, sino en disponer de recursos suficientes para responder a una necesidad continuada sin comprometer por completo la estabilidad económica de la familia.
Parenteau ha expresado su disposición a utilizar parte de su pensión, sus ahorros y sus inversiones si fuera necesario. También contempla que, si los recursos de su hermana y de sus familiares se agotan, podrían tener que buscar ayuda adicional de otros parientes o recurrir a servicios de apoyo público disponibles en su zona.
La posibilidad de que sus hijas terminen asumiendo una parte mayor de la carga es uno de los motivos que le empujan a continuar trabajando.
No quiere que la responsabilidad económica recaiga sobre ellas en un momento en el que también deben atender sus propias obligaciones familiares. Algunas tienen hijos y afrontan gastos relacionados con su educación, su vivienda y otras necesidades cotidianas.
Por eso considera que seguir generando ingresos constituye una forma de anticiparse a posibles dificultades. Aunque actualmente no tenga que asumir por sí solo todos los costes, intenta conservar un margen de seguridad para responder cuando sea necesario.
Su preocupación también alcanza a su propia vejez. Reconoce que los recursos que ha reservado para su jubilación podrían reducirse progresivamente y contempla que, llegado el momento, pudiera necesitar ayuda de sus hijas.
Es una perspectiva que añade otra dimensión al problema: mientras intenta proteger económicamente a sus familiares, también debe pensar en cómo garantizar su propia atención en el futuro.
El coste de los cuidados de larga duración en Estados Unidos
La situación de Parenteau se desarrolla en un país donde la atención residencial y los servicios de asistencia pueden representar un desembolso elevado para las familias.
La encuesta nacional sobre el coste de los cuidados correspondiente a 2024, elaborada por Genworth y CareScout, situó el precio anual mediano de una comunidad de vida asistida en 70.800 dólares. En el caso de una habitación semiprivada en una residencia de enfermería, la mediana alcanzó los 111.325 dólares anuales, mientras que una habitación privada llegó a 127.750 dólares.
El mismo estudio calculó en 77.792 dólares anuales el coste mediano de un auxiliar de atención domiciliaria y en 75.504 dólares el de los servicios domésticos de apoyo, tomando como referencia 44 horas semanales durante 52 semanas.
Son promedios nacionales que no describen necesariamente lo que cuesta cada centro ni permiten establecer directamente cuánto debería pagar una familia concreta. Sí ayudan a entender la dimensión económica de los cuidados prolongados y por qué una necesidad asistencial puede modificar por completo las previsiones financieras de una persona.
El aumento de los costes también complica la planificación. Si las tarifas suben mientras la atención sigue siendo necesaria, el dinero reservado inicialmente puede perder capacidad para cubrir los gastos previstos.
En el caso de Parenteau, la incertidumbre no se limita a la evolución de los precios. También depende del estado de salud de las dos personas a las que intenta ayudar y de si necesitarán un nivel de supervisión superior.
Por eso, continuar trabajando le permite mantener una fuente de ingresos adicional y conservar cierto margen para afrontar cambios que todavía no puede anticipar.
Una decisión difícil: permanecer en Florida o acercarse a su familia
La distancia geográfica constituye otra de las dificultades de su situación. Parenteau vive en Florida, mientras que su hermana y su exmujer se encuentran en Wisconsin. Sus cuatro hijas están repartidas entre Minnesota, Chicago y Milwaukee.
Hace aproximadamente seis meses, viajó a Wisconsin para explorar la posibilidad de trasladarse. La idea le permitiría estar más cerca de sus familiares y facilitaría el contacto directo, pero también planteaba inconvenientes económicos.
Según explicó, mudarse supondría perder parte de su capacidad para generar ingresos debido a las diferencias fiscales y a sus circunstancias personales, entre ellas la falta de vehículo propio.
La decisión no es sencilla. Permanecer en Florida le permite conservar las condiciones laborales actuales y seguir trabajando, mientras que trasladarse reduciría la distancia respecto a sus seres queridos, pero podría limitar su capacidad económica.
Parenteau contempla volver a estudiar la posibilidad de mudarse durante el verano, aunque considera que, en las circunstancias actuales, su principal forma de contribuir consiste en aportar dinero.
La familia intenta distribuir las responsabilidades entre quienes pueden colaborar. Una sobrina de Parenteau mantiene una relación muy cercana con su madre y la visita con regularidad. También ha reservado recursos para su atención, mientras que él ha planteado que podría aportar hasta 2.000 dólares mensuales para ayudar a mantenerla en el centro especializado.
Su participación forma parte de un esfuerzo colectivo que incluye la gestión de las cuentas, el seguimiento de las necesidades médicas y la búsqueda de recursos económicos para garantizar la continuidad de los cuidados.
La carga invisible de millones de familias
El caso también permite observar una realidad que va mucho más allá de una sola familia. En julio de 2025, un estudio conjunto de AARP y la National Alliance for Caregiving estimó que 63 millones de estadounidenses habían prestado cuidados continuados a adultos o menores con enfermedades complejas o discapacidad durante el año anterior.
La cifra suponía un aumento de 20 millones respecto a 2015. De ese total, 59 millones atendían a personas adultas.
El informe identificó importantes consecuencias económicas, laborales y personales. Cerca de la mitad de los cuidadores había experimentado al menos un impacto financiero relevante, como endeudarse, dejar de ahorrar o tener dificultades para pagar alimentos. Además, seis de cada diez compatibilizaban el empleo con sus responsabilidades de atención.
La investigación también puso de manifiesto el impacto sobre la salud y el bienestar de quienes cuidan. Una parte significativa de estas personas dedica muchas horas a las tareas asistenciales y encuentra dificultades para atender sus propias necesidades.
Los datos no se refieren exclusivamente a personas que pagan residencias. El concepto de cuidador familiar incluye distintas formas de ayuda, desde el acompañamiento y la gestión de citas médicas hasta el apoyo en actividades cotidianas o determinadas tareas sanitarias.
Sin embargo, el estudio evidencia que la atención a familiares puede tener consecuencias que se extienden al empleo, al ahorro y a la estabilidad financiera.
En el caso de Parenteau, la responsabilidad adopta una forma particular: no se ha convertido necesariamente en el cuidador presencial principal de su hermana y de su exmujer, pero continúa trabajando para contribuir a financiar su atención y evitar que las necesidades económicas terminen recayendo en sus hijas.
Seguir trabajando también para mantener los vínculos familiares
La familia ocupa un lugar central en las decisiones de Parenteau. Además de intentar ayudar económicamente a su hermana y a su exmujer, mantiene una relación estrecha con sus cuatro hijas y sus nietos.
Aunque reconoce que no los ve tanto como le gustaría, intenta pasar tiempo con ellos durante las vacaciones escolares y viajar para participar en su vida cotidiana. Durante los veranos procura realizar estancias prolongadas que le permitan acompañarlos y compartir actividades.
También intenta vivir con prudencia y preservar sus inversiones para emergencias o acontecimientos importantes, como graduaciones, necesidades educativas o problemas de salud.
Esta forma de administrar sus recursos responde a una preocupación que abarca a varias generaciones. Quiere poder ayudar a sus familiares cuando surja una necesidad, pero también sabe que cada aportación reduce el dinero disponible para su propio futuro.
Su historia no pretende demostrar que todas las personas deban continuar trabajando a los 80 años. Parenteau dispone de una trayectoria profesional consolidada, recibe ingresos de jubilación y afirma que disfruta con su trabajo. Su situación, además, está condicionada por las necesidades particulares de dos familiares y por una red de apoyo que comparte responsabilidades.
Lo que sí pone de manifiesto es la dificultad de planificar una jubilación cuando existen obligaciones económicas que no terminan al alcanzar una determinada edad.
Por ahora, Parenteau no ha fijado una fecha definitiva para dejar de trabajar. Mientras sus familiares sigan necesitando apoyo y él conserve la posibilidad de generar ingresos, continuará intentando mantener un colchón financiero.
La decisión se apoya tanto en su deseo de seguir activo como en el temor a que los ahorros familiares se agoten. Detrás de las cifras mensuales hay una preocupación que no puede resolverse con una fecha de jubilación: cómo garantizar que las personas que necesitan cuidados puedan seguir recibiéndolos sin comprometer el futuro económico de quienes intentan ayudarlas.